COLUMN
コラム一覧


COLUMN
コラム一覧
category: 質屋についての豆知識
最終更新日 : 2026年10月23日
投稿日 : 2026年10月23日
「質屋で売ると税務署にばれる?」「質屋で売却した際に税金が発生する条件を知りたい」と思っていませんか?質屋で品物を売却(買取)した場合、税務署にその事実が把握される可能性は十分にあります。
この記事では、質屋で売ると税務署にばれるのか、税金・確定申告が必要な条件まで紹介していきます。また、品物別に質屋で売った場合の税金の扱いまで紹介しているため、ぜひ最後までご覧ください。
質屋での売却情報は、高額取引時の支払調書の提出や税務署の反面調査、銀行口座の入出金記録の確認などを通じて把握される場合があります。
ただし、売却情報が税務署に知られることと、税金や確定申告が必要になることは別の問題であり、それぞれの仕組みと申告漏れのリスクを確認することが大切です。
金地金・白金地金や金貨・白金貨を買取業者に売却し、1回の取引額が200万円を超えた場合、原則として税務署へ支払調書が提出されます。所得税法により、金地金等の売買を業としておこなう事業者には、一定額を超える取引について支払調書を提出する義務があるためです。もし金のインゴットを250万円で売却した場合、買取業者は売却者の氏名・住所・取引金額などを記載した支払調書を税務署に提出します。
一方、通常の金のネックレスや指輪などは、金製品というだけで同じ支払調書の対象になるわけではありません。また、200万円は支払調書の提出に関する基準であり、所得税の課税や確定申告の要否を決める金額ではない点にも注意が必要です。高額な地金類を売却する際は、取引内容が税務署へ報告される制度があることを理解しておきましょう。
売却金額が200万円以下の場合や支払調書の対象外となる品物でも、取引内容が税務署に把握される場合があります。税務署は税務調査の一環として、質屋の取引記録や銀行口座の入出金記録などを確認できるためです。
たとえば、質屋の帳簿に残された買取履歴から売却者が特定されたり、銀行口座への多額の入金について説明を求められたりする場合があります。また、現金で売却代金を受け取った場合でも、質屋側の取引記録によって売却事実が確認されるケースは残ります。支払調書の提出対象外であっても、取引が税務署に知られないと考えず、必要な申告を適切におこなうことが重要です。
確定申告が必要な売却益を申告せずに放置すると、本来の税額に加えて加算税や延滞税が課される場合があります。所得税の申告・納付義務を守らなかった場合には、国税通則法に基づくペナルティが設けられているためです。2023年分以降の所得税について、税務調査後に申告漏れが発覚した場合の無申告加算税は、原則として次の税率で計算されます。
納付すべき税額の区分|無申告加算税の税率
さらに、事実の隠蔽や仮装があった場合には、原則として無申告加算税に代えて重加算税が課され、繰り返しの無申告などには加重措置もあります。余分な税負担を避けるためにも、申告義務がある場合は期限内に正しく手続きをおこないましょう。
質屋で売ったすべての品物に税金がかかるわけではなく、品物の性質や売却益、所得の区分などによって課税・非課税が異なります。
税金が発生する基本的な判断基準を押さえ、自分の売却取引がどのような扱いになるのか確認しましょう。
質屋で品物を売却した際の税金は、品物の種類や売却益、売却の目的などによって決まります。所得税法では、生活用動産の非課税制度や総合課税の譲渡所得に対する年間最高50万円の特別控除などが設けられているためです。日常使用していた家具を処分した場合は原則非課税ですが、投資目的で購入した金地金の売却益は通常、譲渡所得の対象となります。
また、同じ品物でも利益を得る目的で継続的に売却している場合は、事業所得や雑所得として扱われることがあります。売却金額だけで判断せず、品物の性質や取得費、取引目的を総合的に確認しましょう。
日常生活で使用していた衣服や家具などの生活用動産を売却して得た利益は、原則として非課税です。所得税法では、生活に通常必要な動産の譲渡による所得を非課税と定めているためです。たとえば、普段着ていた洋服や使用していた家具、一般的な家電製品を質屋に売却しても、通常はその売却益について所得税が課されません。
ただし、貴金属や宝石などの高額品や営利目的の転売品は、生活用動産の非課税制度が適用されない場合があります。日常生活で使っていた不用品の処分であれば、基本的には所得税の心配はありません。
貴金属や宝石、書画、骨董などで、1個または1組の価額が30万円を超えるものは、生活用動産の非課税対象から除外されます。高額な貴金属や美術品などは、通常の生活用品とは異なる資産価値を持つものとして、税法上の例外が設けられているためです。この30万円は1個または1組の品物の価額に関する基準であり、購入金額や売却によって生じた利益が30万円を超えるかどうかという基準ではありません。
たとえば、ダイヤモンドの指輪を50万円で売却した場合、取得費や譲渡費用を差し引いて利益が生じれば、総合課税の譲渡所得の対象となることがあります。ただし、30万円を超える品物を売却しただけで直ちに納税義務が生じるわけではなく、特別控除やほかの所得も踏まえた判断が必要です。高価なジュエリーや美術品を売却する際は、1個または1組の売却価額や実際の売却益を確認し、判断に迷う場合は税務署や税理士に相談しましょう。
転売やせどりなどを目的として、継続的に品物を質屋へ売却している場合は、事業所得または雑所得として課税されることがあります。利益を得る目的で反復・継続しておこなう取引は、通常の不用品処分とは所得の性質が異なるためです。
もしブランド品を安く仕入れて質屋に繰り返し売却している場合、その利益は取引規模や実態に応じて事業所得または雑所得となります。このような所得には、総合課税の譲渡所得に認められる年間最高50万円の特別控除は適用されません。継続的な売買で収益を得ている場合は、売上と仕入れなどの費用を記録し、適切な所得区分で申告しましょう。
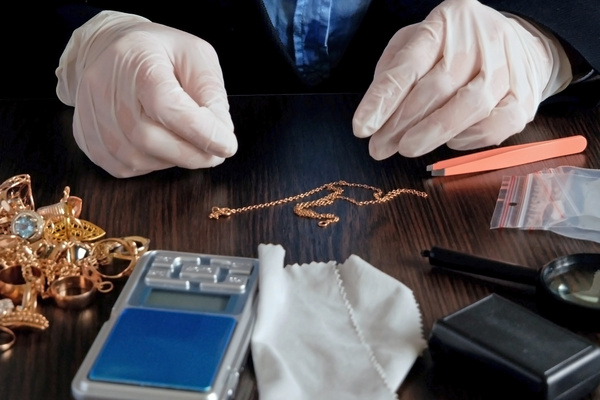
質屋で売却する品物の種類によって、生活用動産の非課税制度や譲渡所得の特別控除など、適用される税務上の扱いが異なります。
金・貴金属、ブランド品、相続・贈与で取得した品物について、それぞれの判断基準を確認していきましょう。
金のネックレスや指輪などの貴金属アクセサリーを売却する際は、1個または1組の価額が30万円を超えるかどうかが重要な判断基準となります。生活に通常必要な動産であっても、一定額を超える貴金属などは非課税対象から除外されるためです。
たとえば、30万円で購入したジュエリーを100万円で売却した場合、譲渡費用がなければ70万円の譲渡益が生じます。この場合、ほかに対象となる譲渡益がなければ、譲渡益70万円から50万円の特別控除を差し引いた20万円を基に、所有期間に応じた所得額を計算します。この20万円は税金として納める金額ではなく、所得額を計算するための金額です。貴金属の売却では、品物の価額だけでなく購入金額や所有期間も確認しておきましょう。
インゴットや投資用の金貨などを売却して得た利益は、原則として総合課税の譲渡所得の対象となります。金地金や白金地金などは通常の生活用品ではなく、資産として扱われるためです。もし100万円で購入した金地金を180万円で売却した場合、譲渡費用がなければ80万円の譲渡益が生じ、ほかに対象となる譲渡益がなければ50万円の特別控除後は30万円となります。
また、所有期間が5年を超える場合は特別控除後の長期譲渡所得の2分の1が総所得金額に算入されますが、営利目的で継続的に売却する場合は事業所得や雑所得となることがあります。金地金や白金地金、金貨などを売却する際は、通常の不用品処分とは異なる税務上の扱いに注意しましょう。
普段使いしていたブランドバッグや腕時計が生活用動産に該当する場合、その売却益は原則として非課税になります。所得税法では、家具や衣服などと同じく、生活に通常必要な動産の譲渡による所得が非課税とされているためです。
たとえば、日常的に使用していたブランドバッグを買い替えのために売却した場合は、通常の生活用品の処分として扱われることがあります。一方、鑑賞や投資を主な目的として所有していた品物、貴金属や宝石としての価値が高い品物などは、その性質や使用実態によって課税関係が変わるケースがあります。高額なブランド品を売却する際は、価格の高さやプレミア価値だけで判断せず、品物の性質と所有目的を確認することが大切です。
相続や贈与で取得した品物を質屋で売却する際は、原則として以前の所有者の取得費と取得時期を引き継いで譲渡所得を計算します。所得税法では、通常の相続や贈与によって取得した資産について、以前の所有者が引き続き所有していたものとみなす規定があるためです。
もし亡くなった父親が20年前に50万円で購入した金製品を相続して売却する場合、原則として取得時期は20年前、取得費は50万円として計算します。ただし、限定承認による相続などには例外があるため、すべての取得方法に同じ扱いが適用されるわけではありません。相続品や贈与品を売却する際は、元の所有者の購入記録や取得経緯を確認しておきましょう。
質屋で課税対象となる品物を売却した場合、譲渡所得は売却金額から取得費や譲渡費用を差し引いて計算し、所有期間などに応じて税負担が変わります。
具体的な計算式と年間50万円の特別控除、5年超の長期譲渡所得の仕組みを確認しましょう。
総合課税の譲渡所得は、売却金額から取得費と譲渡費用を差し引き、年間最高50万円の特別控除を適用して計算します。所得税法では、総合課税の譲渡所得に対し、短期・長期を合計して年間50万円までの特別控除が認められているためです。基本的な計算は次の順番でおこないます。
たとえば、年間の対象となる譲渡益の合計が40万円であれば、特別控除によって譲渡所得の金額は0円となります。なお、短期と長期の譲渡益がある場合は短期譲渡所得から先に控除するため、複数の品物を売却した際は年間の取引をまとめて計算しましょう。
売却する品物の所有期間が5年を超える場合、総合課税の長期譲渡所得として特別控除後の金額の2分の1が総所得金額に算入されます。税法上、総合課税の譲渡所得は所有期間が5年以内の短期譲渡所得と、5年を超える長期譲渡所得に区分されるためです。
もし長期譲渡所得に該当する譲渡益が150万円で、ほかに対象となる譲渡益がない場合、50万円の特別控除後は100万円となります。この100万円の2分の1にあたる50万円が給与所得などと合算され、所得税の計算対象となります。長期間所有していた金製品や貴金属を売却する際は、取得日を確認し、長期譲渡所得の扱いを適切に反映させましょう。
購入時の領収書を紛失して取得費が分からない場合は、売却金額の5%を概算取得費として計算できることがあります。税務上、一定の資産については取得費が不明な場合などに概算取得費による計算が認められているためです。
たとえば、取得費が不明な金製品を200万円で売却した場合、5%にあたる10万円を取得費とすると、譲渡費用がなければ190万円が特別控除前の譲渡益となります。ただし、概算取得費による計算では実際の購入額より取得費が小さくなり、結果として税負担が増える可能性があるほか、実際の取得費と概算取得費を重複して使うことはできません。購入時の領収書がない場合でも、通帳の記録や保証書などを確認し、できる限り正確な取得費を把握しましょう。
質屋で売却益が生じても必ず確定申告が必要になるわけではなく、特別控除後の所得額や給与収入などによって申告義務が異なります。
会社員の20万円以下の申告不要制度や住民税の扱い、申告手続きの流れを確認していきましょう。
質屋での売却によって課税対象となる所得が生じた場合は、ほかの所得や所得控除を踏まえて確定申告の必要性を判断します。所得税の申告義務は譲渡所得の金額だけでなく、給与所得や事業所得などを含めた年間所得と各種控除によって決まるためです。たとえば、総合課税の譲渡益が年間40万円の場合は、ほかに対象となる譲渡益がなければ50万円の特別控除によって譲渡所得は0円となります。
一方、特別控除後に所得が残る場合でも、給与所得者の申告不要制度や基礎控除などの適用状況によっては所得税の確定申告が不要となる場合があります。売却益の有無だけで申告義務を判断せず、まず課税対象となる譲渡所得を計算し、その後に年間の所得全体や適用できる控除を確認しましょう。
一定の条件を満たす会社員などは、給与・退職所得以外の所得合計が年間20万円以下であれば、原則として所得税の確定申告が不要となります。20万円は一定の給与所得者に適用される申告不要制度の基準であり、両者は異なる制度です。この制度は、給与収入が2,000万円以下で、1か所から給与を受け、源泉徴収や年末調整が行われている場合などに適用されます。
たとえば、年末調整済みの会社員で給与以外の所得合計が15万円の場合、ほかに申告を必要とする事情がなければ所得税の確定申告は不要です。ただし、医療費控除などのために確定申告をおこなう場合は20万円以下の所得も申告に含める必要があり、所得税の確定申告をしない場合でも住民税は原則として別途申告が必要です。住民税の申告は、原則として居住地の市区町村に申告書を提出しておこなうため、具体的な手続きは自治体の公式案内を確認しましょう。
質屋での売却益について確定申告をおこなう際は、取引金額や取得費を確認できる資料を用意し、原則として売却した翌年の申告期間内に手続きをおこないます。正しい所得額を計算するためには、売却代金と購入費用などを確認できる記録が重要になるためです。
具体的には、質屋の買取明細書、購入時の領収書、売却費用の記録、給与所得者であれば源泉徴収票などを準備します。所得税の確定申告期間は原則として翌年2月16日から3月15日までですが、休日にあたる場合は期限が翌開庁日となるため、国税庁の案内を確認してください。必要な情報が揃ったら、国税庁の確定申告書等作成コーナーやe-Taxなどを利用して、期限内に申告しましょう。
質屋で得た売却益の申告漏れに気づいた場合は、申告状況に応じて期限後申告または修正申告を速やかにおこないましょう。所得税の申告を一度もおこなっていない場合と、すでに提出した申告書の税額が少なかった場合では、必要な手続きが異なるためです。
申告していなかった場合は期限後申告、申告済みの税額を増やす必要がある場合は修正申告で対応します。税務調査の事前通知前に自主的に期限後申告した場合の無申告加算税は原則5%となり、一定の条件を満たせば加算税が課されない場合もあります。申告漏れを放置すると延滞税などの負担が増える可能性があるため、気づいた時点で税務署や税理士に相談して対応しましょう。
質屋を利用する際は、買取と質預かりの違いを理解し、購入時や売却時の記録を残したうえで取引方法を判断することが大切です。
税金の確認だけでなく、品物を手放すかどうかを納得して選ぶためのポイントを整理します。
質屋の「買取」と「質入れ(質預かり)」は、受け取るお金の性質が異なるため、税務上の扱いにも違いがあります。買取は品物の所有権を譲渡して代金を受け取る取引ですが、質入れは品物を担保として融資を受ける借入行為であるためです。
買取では課税対象となる売却益が生じる場合がある一方、質入れで受け取った借入金そのものは所得に該当せず、所得税は課されません。ただし、質預かりには利息や質料などの費用が発生し、期限までに受け戻さず質流れとなった場合には品物の所有権が質屋に移るため、単なる借入れとは区別する必要があります。質流れによる資産の移転に伴う税務上の扱いは個別に確認する必要があるため、品物を手放したくない場合は、買取と質預かりの仕組みや費用、質流れの条件を比較して選択しましょう。
質屋で品物を売却する際は、購入時の領収書と売却時の買取明細書をできる限り保管しておきましょう。これらの記録は、譲渡所得を計算する際に売却金額や取得費を確認するための重要な資料になるためです。
たとえば、購入価格が分かる領収書や保証書があれば、実際の取得費を確認でき、概算取得費を使う場合と比べて適正な税額を算出しやすくなります。また、買取明細書には売却日や品物、売却金額などが記載されることがあり、申告時に取引内容を確認する手掛かりになります。将来の申告や税務署からの問い合わせに備えるためにも、関連書類を整理して保管しましょう。
質屋で品物を売却する際は、査定金額を確認し、想定される利益や税負担を把握したうえで取引を判断しましょう。査定額と取得費などを比較することで、売却によってどの程度の利益が見込まれるかを事前に確認できるためです。もし100万円で購入した金製品に180万円の査定がついた場合、譲渡費用がなければ80万円の譲渡益が見込まれ、特別控除や所有期間などを踏まえて所得額を計算できます。
ただし、税金の有無は査定額だけで確定できないため、ほかの所得や申告要件もあわせて確認する必要があります。売却するか質預かりを利用するか迷っている場合は、それぞれの受取額や費用、品物の所有権への影響を比較して選びましょう。
質屋で品物を売却した場合、生活用動産の売却益は原則非課税ですが、金地金や高額な貴金属などの売却益は課税対象となる場合があります。税務上の主な金額基準には、金地金等の支払調書の提出に関する200万円、貴金属などの生活用動産の非課税判定に関する30万円、総合課税の譲渡所得の特別控除50万円、一定の給与所得者に適用される申告不要制度の20万円があり、それぞれ目的が異なります。
質屋CLOAKでは、金やロレックス、ダイヤモンドなどの質入れ・買取ともに対応しております。名古屋エリアで「お金が必要になった」「自宅に不要なものがある」などで質屋・買取の利用をご検討されている方は、ぜひ質屋CLOAKをご利用ください。
お問い合わせはこちら
監修:井上 男(だん)
金や貴金属・ブランド品をはじめ幅広いジャンルを取り扱う「質屋CLOAK」の代表。1977年7月生まれ。
査定歴は25年以上で、年間10,000点ほどの商品を査定。長年培ってきた経験やスキル・最新相場の把握によって、お客様のご希望に寄り添った高額査定を実現中。
名古屋大須の質屋・買取店
PAWNSHOP CLOAK クローク
愛知県名古屋市中区大須2丁目22-4 TEL:052-222-9609
所属組合:名古屋質屋協同組合・愛知県質屋組合連合会・全国質屋組合連合会
質:愛知県公安委員会許可 54116060010A
古物:愛知県公安委員会許可541319806900
Copyright © PAWNSHOP CLOAK クローク All Rights Reserved.